AGAP registró un déficit de más de $11.177 millones en los primeros nueve meses de 2026
El Gobierno de Catamarca difundió un informe en el que atribuyó la presión financiera del organismo previsional a la brecha entre los haberes de ANSES y los salarios provinciales, el aumento de beneficiarios y la reducción de la cantidad de aportantes. También explicó cómo funciona el régimen del 82% móvil y respondió a los cuestionamientos sobre los créditos personales e hipotecarios.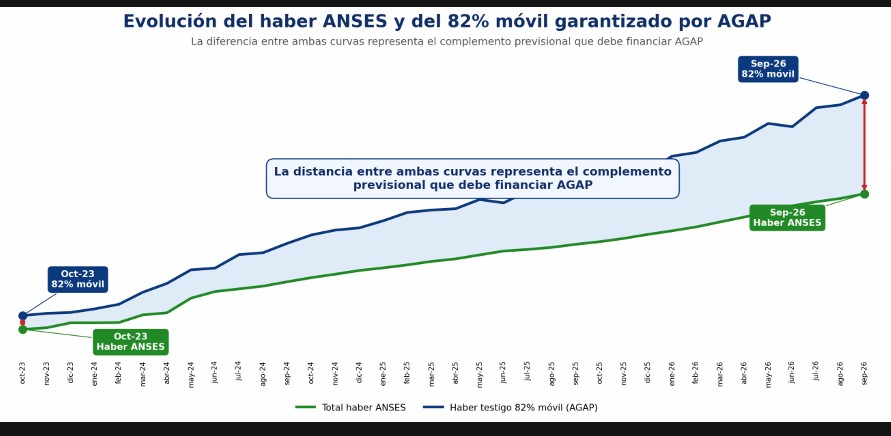
Compartir:
El Gobierno de Catamarca emitió un comunicado para explicar la situación económica y financiera de la Administración General de Asuntos Previsionales (AGAP), que entre enero y septiembre de 2026 registró un déficit acumulado de $11.177.170.691.
Según el informe oficial, el desequilibrio responde a una combinación de factores que incrementan las obligaciones del régimen complementario, entre ellos la pérdida de poder adquisitivo de los haberes nacionales, las actualizaciones salariales otorgadas por la Provincia, el crecimiento de la cantidad de beneficiarios y la disminución de la planta de trabajadores activos.
AGAP tiene a su cargo financiar la diferencia entre el haber que abona la Administración Nacional de la Seguridad Social (ANSES) y el 82% móvil que garantiza el régimen provincial, de acuerdo con la remuneración de referencia del cargo que ocupaba el trabajador en actividad.
La brecha entre ANSES y los salarios provinciales
En el comunicado, el Gobierno señaló que los haberes nacionales acumularon una pérdida de poder adquisitivo cercana al 35% desde 2017 y del 23,55% entre enero de 2023 y agosto de 2026.
El documento explica que, mientras la Provincia otorgó aumentos salariales a sus trabajadores activos que en determinados períodos superaron la inflación, ANSES actualiza las prestaciones de acuerdo con el Índice de Precios al Consumidor (IPC), con dos meses de rezago.
Esa diferencia en la evolución y en los tiempos de actualización amplía la distancia entre el haber nacional y el monto que debe garantizar el régimen provincial.
El Gobierno también hizo referencia a los aumentos de precios de diciembre de 2023 y enero de 2024, que fueron del 25,5% y el 20,6%, respectivamente. Según detalló, frente a una inflación acumulada del 51,35% en esos dos meses, el Gobierno nacional otorgó en abril de 2024 una compensación extraordinaria del 12,5%, además de la actualización mensual. Para el informe, esa recomposición parcial dejó una pérdida de poder adquisitivo que los ajustes posteriores por inflación no lograron recuperar.
El impacto de los aumentos y adicionales provinciales
Otro de los factores mencionados es la implementación de niveladores salariales y nuevos adicionales para determinados sectores de la administración pública provincial.
De acuerdo con la explicación oficial, cuando estos conceptos elevan la remuneración de referencia de un cargo y forman parte de la base de cálculo del 82% móvil, también se trasladan a los haberes de los jubilados comprendidos en esas condiciones.
El comunicado señala que quienes ya estaban jubilados al momento de la creación de algunos de esos conceptos accedieron a las mejoras por movilidad, aunque no habían realizado aportes durante su etapa laboral sobre esos nuevos niveles remunerativos.
El Gobierno aclaró que esto no significa que los trabajadores activos estén exentos de realizar los aportes correspondientes, sino que las obligaciones de AGAP pueden aumentar sin que exista una trayectoria previa de contribuciones sobre las mejoras incorporadas.
Más beneficiarios y menos aportantes
El informe también advierte sobre un cambio en la relación entre trabajadores activos y beneficiarios del sistema. Según los datos difundidos, AGAP incorpora aproximadamente 100 nuevos beneficiarios por mes, mientras disminuye la planta de trabajadores activos de la Administración Pública Provincial.
En septiembre de 2026, el organismo registraba un total de 15.147 beneficiarios: 13.087 correspondientes al régimen del Decreto Provincial N.º 127/2011 y otros 2.060 al establecido por la Ley Provincial N.º 5.192.
El régimen complementario regulado por el Decreto 127/2011 se financia mediante aportes del 3% de los trabajadores activos y contribuciones del 3% del Estado provincial, además de los aportes previstos para los beneficiarios pasivos.
En ese contexto, el Gobierno comparó las alícuotas del sistema complementario provincial con las del régimen previsional nacional general. Indicó que, mientras en este último el aporte personal jubilatorio es del 11% y la contribución patronal previsional de referencia es del 16%, en AGAP ambos porcentajes son del 3%. No obstante, el propio comunicado aclaró que se trata de regímenes de distinta naturaleza, con obligaciones y bases de financiamiento que no son directamente comparables.
Qué dijo AGAP sobre los créditos personales e hipotecarios
El comunicado también respondió a los cuestionamientos que vinculan el déficit del organismo con las operatorias de créditos personales e hipotecarios implementadas en años anteriores.
Según la información difundida por AGAP, esas operaciones generaron ganancias y no explican el desequilibrio financiero actual.
En el caso de los créditos personales, el organismo sostuvo que fueron otorgados con tasas de interés reales positivas. Respecto de los hipotecarios, explicó que las cuotas se actualizan según la variación salarial y que el Poder Ejecutivo provincial cubre la diferencia entre la tasa subsidiada y la tasa de mercado de referencia BADLAR.
De acuerdo con esa explicación, el costo del subsidio destinado a facilitar el acceso a la vivienda queda a cargo de la Provincia y no representa una pérdida que deba absorber AGAP.
Un déficit de más de $11.177 millones
Finalmente, el Gobierno informó que el déficit financiero acumulado entre enero y septiembre de 2026 alcanzó los $11.177.170.691 y aseguró que fue atendido mediante las previsiones financieras realizadas por el organismo.
El desafío planteado en el comunicado es fortalecer las fuentes habituales de financiamiento y preservar el equilibrio económico del régimen, manteniendo la garantía del 82% móvil para los actuales jubilados y pensionados y para quienes accedan al beneficio en el futuro.
El informe no detalla cuánto representa cada uno de los factores mencionados en el déficit total ni precisa qué medidas concretas se implementarían para modificar la estructura de financiamiento.